
Jakarta, lajunetwork.id – Pemerintah resmi menerbitkan pedoman pelaksanaan Kredit Perempuan Prasejahtera (KPPS) dengan suku bunga atau marjin flat sebesar 8 persen per tahun. Program tersebut ditujukan untuk memperluas akses pembiayaan produktif bagi perempuan dari keluarga prasejahtera yang menjalankan atau akan memulai usaha.
Ketentuan mengenai KPPS tertuang dalam Peraturan Menteri Koordinator Bidang Perekonomian (Permenko) Nomor 7 Tahun 2026 tentang Pedoman Pelaksanaan Kredit Perempuan Prasejahtera. Regulasi tersebut telah diundangkan pada 5 Agustus 2026 dan menjadi landasan pelaksanaan program pembiayaan tersebut.
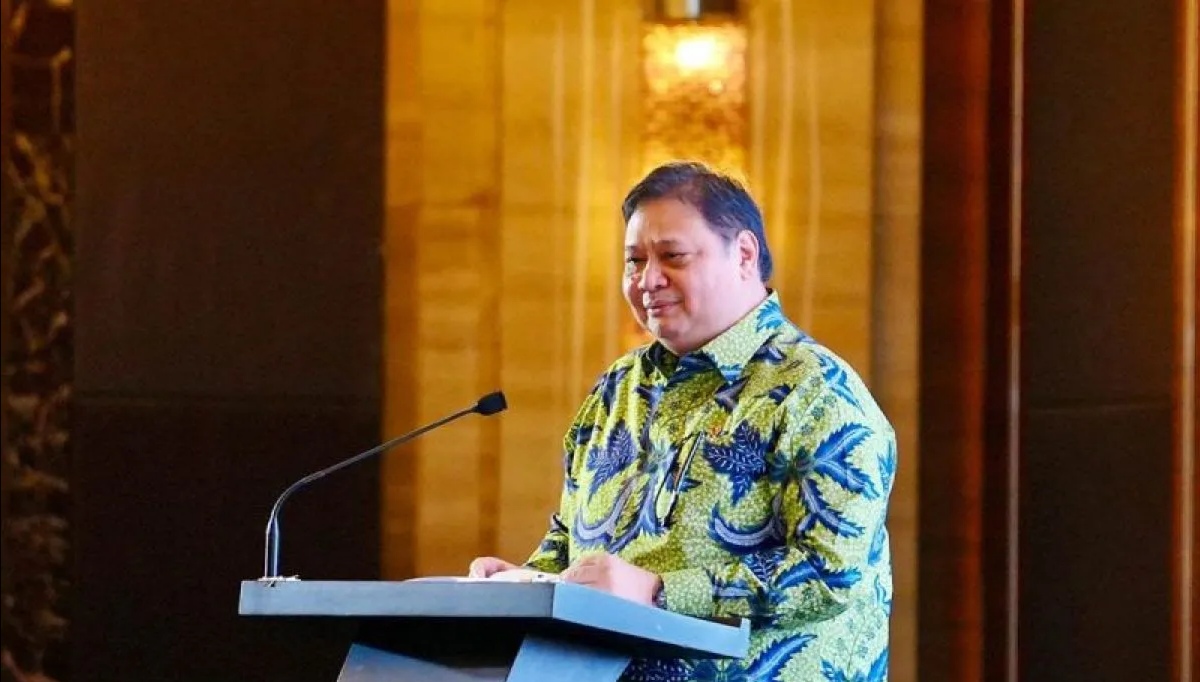
Menteri Koordinator Bidang Perekonomian Airlangga Hartarto mengatakan penerbitan regulasi itu merupakan tindak lanjut arahan Presiden Prabowo Subianto untuk menekan beban bunga pembiayaan bagi kelompok masyarakat yang paling rentan.
“Penurunan beban bunga pembiayaan ini sekaligus melaksanakan hasil Rapat Koordinasi Komite Kebijakan Pembiayaan bagi UMKM pada 22 Juni 2026,” kata Airlangga dalam keterangannya di Jakarta, Selasa.
Melalui KPPS, penerima manfaat dapat memperoleh pembiayaan produktif dengan bunga atau marjin flat 8 persen per tahun. Plafon pembiayaan ditetapkan maksimal Rp15 juta untuk setiap akad dan penerima tidak diwajibkan menyediakan agunan tambahan.
Kebijakan tersebut memangkas beban pembiayaan yang selama ini ditanggung pelaku usaha ultra mikro, terutama perempuan dari keluarga prasejahtera. Sebelumnya, bunga pembiayaan kelompok tersebut dapat mencapai sekitar 24 persen per tahun.
Penurunan menjadi 8 persen dilakukan melalui dukungan pemerintah berupa subsidi bunga atau subsidi marjin.
Permenko Nomor 7 Tahun 2026 menetapkan sejumlah sasaran program, mulai dari memperluas akses kredit produktif bagi perempuan prasejahtera, membuka kesempatan berusaha, menciptakan lapangan kerja, hingga mendorong pertumbuhan ekonomi.
Penerima KPPS ditujukan kepada perempuan dari keluarga prasejahtera yang telah terverifikasi dalam Data Tunggal Sosial dan Ekonomi Nasional (DTSEN), khususnya pada desil 1 hingga desil 4.
Calon penerima juga harus memiliki Nomor Induk Kependudukan (NIK) dan kartu keluarga (KK). Selain itu, penerima harus tergabung dalam kelompok yang sedikitnya terdiri atas lima orang dan berada dalam lingkungan yang sama.
Menurut Airlangga, regulasi tersebut juga memberikan ruang bagi lembaga penyalur untuk melakukan penilaian terhadap kelayakan calon penerima secara objektif berdasarkan kriteria yang telah ditetapkan.
“Agar tidak ada calon penerima manfaat yang tertinggal, permenko juga membuka ruang bagi penyalur untuk menilai kelayakan calon penerima secara objektif sesuai kriteria yang berlaku,” ujarnya.
Skema KPPS dirancang menyesuaikan karakteristik usaha ultra mikro. Setiap penerima dapat memperoleh pembiayaan maksimal Rp15 juta per akad, yang pencairannya dapat dilakukan sekaligus atau secara bertahap berdasarkan kesepakatan dengan lembaga penyalur.
Penerima juga diperbolehkan mengakses kembali KPPS melalui beberapa akad tanpa pembatasan frekuensi. Skema tersebut memungkinkan pembiayaan mengikuti perkembangan dan kebutuhan usaha penerima.
Jangka waktu pembiayaan paling lama ditetapkan 24 bulan. Di luar skema restrukturisasi, masa pembiayaan dapat diperpanjang hingga maksimal 36 bulan.
Sementara itu, mekanisme pembayaran angsuran ditentukan berdasarkan kesepakatan antara penerima dan lembaga penyalur.
Dana KPPS diarahkan untuk kegiatan yang bersifat produktif. Sektor yang dapat dibiayai antara lain pertanian, kelautan dan perikanan, industri pengolahan, konstruksi, pariwisata, perdagangan, serta jasa produksi.
KPPS tidak hanya menyediakan akses permodalan, tetapi juga memasukkan aspek pemberdayaan sebagai bagian dari program.
Lembaga penyalur diwajibkan memberikan pendampingan kepada penerima, termasuk edukasi mengenai pengelolaan keuangan rumah tangga dan usaha. Penerima juga mendapatkan pelatihan untuk meningkatkan kapasitas usaha dan kemampuan kewirausahaan.
Dalam kelompok penerima, diterapkan mekanisme tanggung renteng. Sistem tersebut diharapkan dapat memperkuat kedisiplinan pembayaran sekaligus membangun solidaritas di antara anggota kelompok.
Penerima KPPS juga dapat menjadi peserta BPJS Ketenagakerjaan secara mandiri sehingga memperoleh perlindungan ketika menjalankan kegiatan usahanya.
Dari sisi perlindungan penerima, regulasi melarang lembaga penyalur meminta agunan tambahan di luar usaha atau objek yang dibiayai melalui KPPS.
KPPS dapat disalurkan melalui lembaga keuangan maupun koperasi berbadan hukum yang memenuhi persyaratan kesehatan dan memiliki kinerja baik. Penyalur juga harus memiliki sistem data yang terintegrasi dengan Sistem Informasi Kredit Program (SIKP).
Untuk memastikan program berjalan sesuai ketentuan, pemerintah menyiapkan mekanisme pengawasan melalui forum koordinasi yang dikoordinasikan Badan Pengawasan Keuangan dan Pembangunan (BPKP) bersama kementerian/lembaga terkait dan otoritas sektor jasa keuangan.
Selain mekanisme pengawasan tersebut, Komite Kebijakan Pembiayaan bagi UMKM akan melakukan evaluasi secara berkala. Evaluasi ditujukan untuk menjaga kualitas pelaksanaan sekaligus memastikan penyaluran KPPS berjalan sesuai sasaran.
Pemerintah memperkirakan terdapat sekitar 9,16 juta perempuan pelaku usaha ultra mikro di seluruh Indonesia yang berpotensi menjadi penerima manfaat program KPPS.
Dengan plafon hingga Rp15 juta, bunga flat 8 persen per tahun, dan tanpa kewajiban menyediakan agunan tambahan, pemerintah menempatkan KPPS sebagai salah satu instrumen untuk memperluas akses pembiayaan sekaligus memperkuat kapasitas usaha perempuan dari kelompok prasejahtera.
