
Jakarta, lajunetwork.id – Dalam dunia ekonomi, tidak semua kebijakan dirancang untuk menyenangkan semua pihak. Ada kalanya pemerintah maupun otoritas moneter harus mengambil langkah yang tidak populer demi menjaga stabilitas yang lebih besar. Ketika tekanan datang dari berbagai arah, kualitas pengelolaan ekonomi suatu negara justru diuji melalui keberanian mengambil keputusan yang sulit.
Keputusan Bank Indonesia untuk kembali menaikkan suku bunga acuan (BI Rate) menjadi 5,5 persen pada 9 Juni 2026 merupakan salah satu contoh nyata dari dilema tersebut. Dalam kurun waktu tiga bulan, suku bunga acuan telah meningkat 75 basis poin, dari 4,75 persen pada awal tahun menjadi 5,25 persen pada Mei, lalu kembali naik menjadi 5,5 persen pada Juni.
Kenaikan tersebut bukanlah keputusan yang muncul secara tiba-tiba. Otoritas moneter menghadapi tekanan yang tidak ringan. Nilai tukar rupiah masih bertahan di atas level Rp18.000 per dolar Amerika Serikat, sementara cadangan devisa Indonesia pada Mei 2026 tercatat turun menjadi 144,9 miliar dolar AS atau menyusut hampir 3 miliar dolar AS dibandingkan bulan sebelumnya.
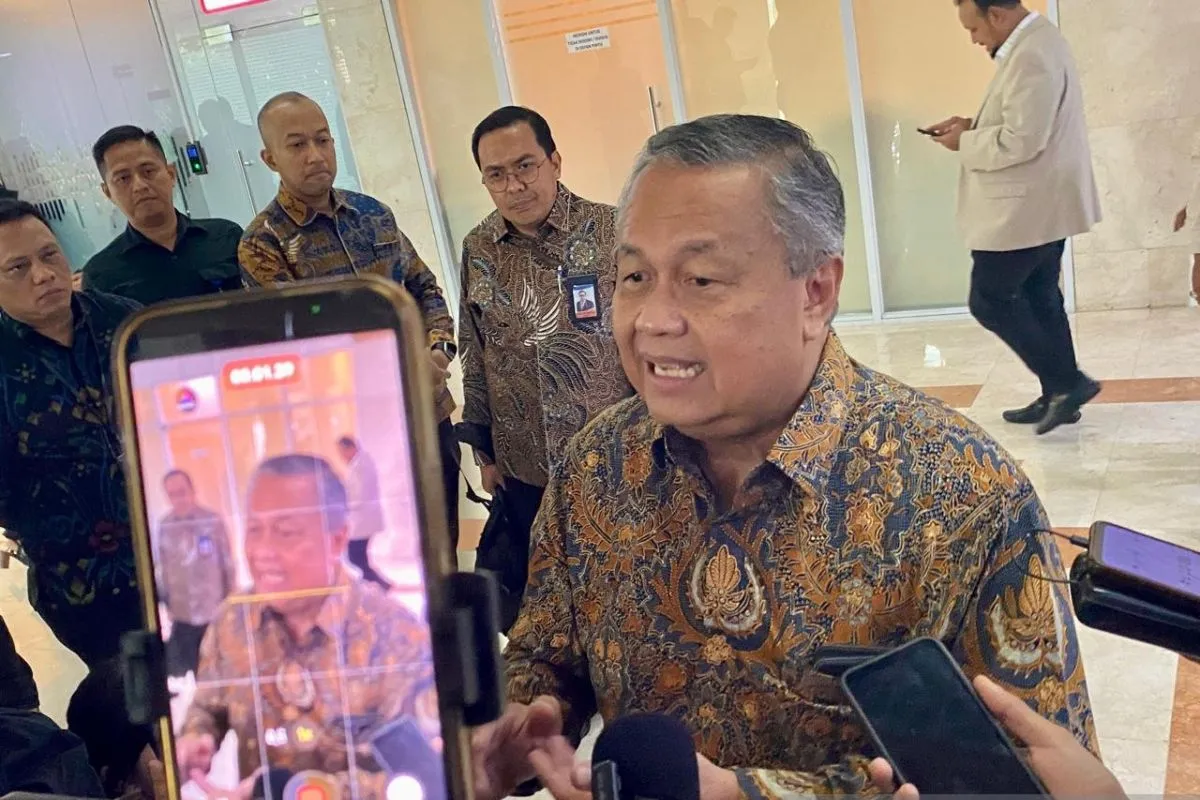
Di saat yang sama, Gubernur Bank Indonesia, Perry Warjiyo, mengakui bahwa pelemahan rupiah berlangsung lebih dalam dibandingkan perkiraan sebelumnya. Pengakuan tersebut menjadi sinyal bahwa kondisi ekonomi eksternal dan domestik berkembang di luar proyeksi awal yang telah disusun.
Dalam situasi demikian, ruang gerak bank sentral relatif terbatas. Salah satu instrumen yang paling cepat dan efektif untuk meredam tekanan terhadap nilai tukar adalah menaikkan suku bunga. Secara teori, kebijakan ini bertujuan meningkatkan daya tarik aset keuangan berdenominasi rupiah sehingga mampu menahan arus keluar modal dan mendorong masuknya investasi portofolio.
Dengan tingkat imbal hasil instrumen keuangan domestik yang semakin kompetitif, investor memiliki insentif lebih besar untuk menempatkan dananya di Indonesia. Dalam konteks stabilisasi nilai tukar, strategi tersebut memiliki dasar yang kuat.
Namun, setiap kebijakan ekonomi selalu mengandung konsekuensi. Kenaikan suku bunga memang dapat memperkuat daya tarik aset keuangan, tetapi pada saat yang sama meningkatkan biaya pinjaman bagi masyarakat dan pelaku usaha.
Bagi rumah tangga yang memiliki kredit pemilikan rumah dengan bunga mengambang, kenaikan suku bunga berarti cicilan yang lebih besar. Bagi pelaku usaha mikro, kecil, dan menengah yang bergantung pada kredit modal kerja, biaya usaha ikut meningkat ketika margin keuntungan justru sedang tertekan. Sementara itu, perusahaan yang berencana melakukan ekspansi cenderung menunda investasi karena biaya pembiayaan menjadi lebih mahal.
Di sinilah dilema kebijakan moneter muncul. Menjaga stabilitas rupiah merupakan kebutuhan mendesak, tetapi langkah tersebut berpotensi memperlambat laju pertumbuhan ekonomi.
Sejumlah analis memperkirakan pertumbuhan kredit yang sebelumnya masih berada di kisaran 10 persen dapat melambat menjadi sekitar 8 persen dalam beberapa bulan mendatang. Perlambatan penyaluran kredit berpotensi menurunkan aktivitas ekonomi karena dunia usaha dan masyarakat menjadi lebih berhati-hati dalam melakukan konsumsi maupun investasi.
Akibatnya, target pertumbuhan ekonomi nasional sebesar 5,4 persen mulai dianggap terlalu optimistis oleh sebagian kalangan. Berbagai lembaga ekonomi kini memperkirakan pertumbuhan akan bergerak pada rentang 4,9 hingga 5,1 persen dalam beberapa kuartal ke depan.
Sekilas, perbedaan angka tersebut tampak tidak signifikan. Namun dalam praktiknya, perlambatan pertumbuhan satu poin persentase dapat berarti berkurangnya peluang kerja baru, menurunnya investasi, serta melambatnya peningkatan pendapatan masyarakat.
Karena itu, kebijakan suku bunga tidak bisa dipandang semata-mata sebagai persoalan teknis yang hanya dibahas di ruang rapat bank sentral. Dampaknya menjalar hingga ke tingkat rumah tangga dan memengaruhi aktivitas ekonomi sehari-hari.
Meski demikian, terdapat alasan kuat yang mendukung keputusan Bank Indonesia. Jika rupiah terus melemah, biaya impor akan meningkat. Mengingat Indonesia masih bergantung pada berbagai bahan baku dan komponen impor, pelemahan nilai tukar berpotensi memicu kenaikan harga barang dan jasa di dalam negeri.
Risiko tersebut semakin relevan karena inflasi pada Mei 2026 telah mencapai 3,08 persen. Jika tekanan nilai tukar berlanjut dan harga energi global tetap tinggi, inflasi berpotensi meningkat lebih jauh.
Dalam kondisi seperti itu, kelompok masyarakat berpendapatan tetap menjadi pihak yang paling rentan. Mereka tidak memiliki instrumen keuangan yang memadai untuk melindungi daya beli dari lonjakan harga. Karena itulah banyak ekonom memandang kenaikan suku bunga sebagai langkah yang pahit tetapi diperlukan untuk mencegah risiko yang lebih besar.
Meski demikian, kebijakan moneter tidak dapat bekerja sendirian. Kenaikan BI Rate sebanyak tiga kali dalam waktu relatif singkat menunjukkan bahwa beban menjaga stabilitas ekonomi saat ini lebih banyak ditanggung oleh bank sentral.
Padahal, stabilitas ekonomi idealnya merupakan hasil sinergi antara kebijakan moneter dan fiskal. Ketika perhatian publik terfokus pada suku bunga, muncul pertanyaan mengenai seberapa besar kontribusi kebijakan fiskal dalam membantu menjaga kepercayaan pasar.
Disiplin pengelolaan anggaran, konsolidasi fiskal yang konsisten, serta pengendalian defisit yang kredibel dapat menjadi faktor penting dalam memperkuat keyakinan investor terhadap prospek ekonomi Indonesia. Pasar tidak hanya menilai tingkat suku bunga, tetapi juga memperhatikan kesehatan fiskal, arah kebijakan pemerintah, serta kemampuan negara menjaga kesinambungan pembangunan jangka panjang.
Menariknya, keputusan terbaru Bank Indonesia juga menunjukkan pendekatan yang lebih terukur. Jika kenaikan pada Mei mencapai 50 basis poin, kali ini hanya 25 basis poin. Langkah tersebut dapat diartikan sebagai upaya menjaga keseimbangan antara kebutuhan mempertahankan stabilitas nilai tukar dan risiko perlambatan ekonomi domestik.
Seperti halnya obat dalam dunia medis, dosis yang terlalu tinggi dapat menimbulkan efek samping yang lebih besar dibandingkan manfaat yang dihasilkan. Bank Indonesia tampaknya berupaya memastikan bahwa kebijakan yang diambil tetap efektif tanpa memberikan tekanan berlebihan terhadap sektor riil.
Pada akhirnya, keputusan menaikkan BI Rate menjadi 5,5 persen mengingatkan bahwa nilai tukar rupiah bukan sekadar angka di layar perdagangan valuta asing. Rupiah mencerminkan tingkat kepercayaan terhadap perekonomian nasional—kepercayaan investor terhadap prospek ekonomi, kepercayaan masyarakat terhadap stabilitas harga, serta kepercayaan bahwa seluruh instrumen kebijakan bekerja secara selaras.
Kebijakan moneter dapat membantu menjaga kepercayaan tersebut dalam jangka pendek. Namun fondasi kepercayaan yang kuat hanya dapat dibangun melalui koordinasi yang konsisten antara otoritas moneter dan fiskal, komunikasi kebijakan yang jelas, serta kemampuan pemerintah menghadapi tantangan ekonomi secara terbuka dan kredibel.
Karena itu, pertanyaan terpenting setelah kenaikan BI Rate bukan hanya apakah rupiah akan stabil dalam beberapa minggu ke depan. Yang lebih penting adalah apakah kebijakan ekonomi secara keseluruhan mampu memperkuat fondasi kepercayaan yang menjadi penopang stabilitas dan pertumbuhan Indonesia dalam jangka panjang.
